

土库曼斯坦自掏腰包,给中国送来了对俄天然气谈判的关键筹码。
这场发生在中亚沙漠的能源投资,只是一个小国的自主商业决策,却改写了中俄土三方的能源博弈格局,给整个东北亚的天然气贸易带来了全新变化。
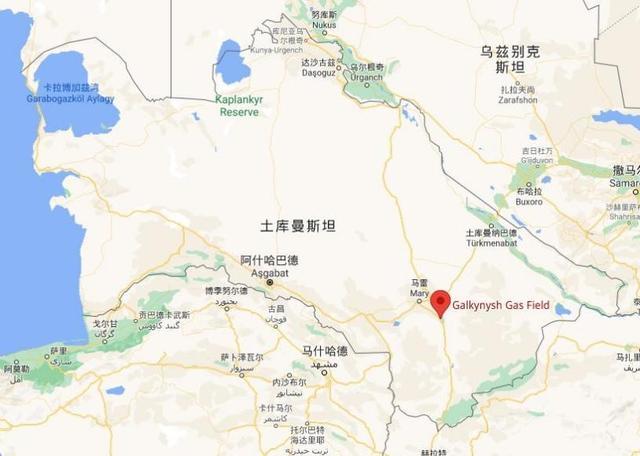
【自筹51亿扩产,土库曼斯坦终结中国还债式供气时代】
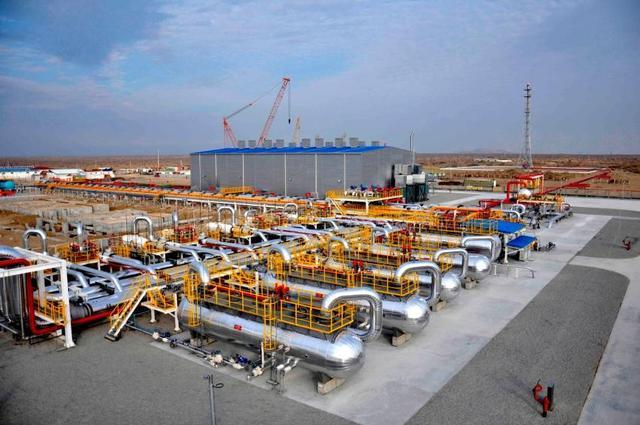
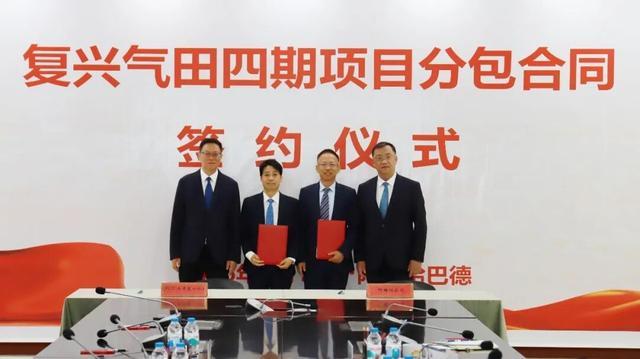
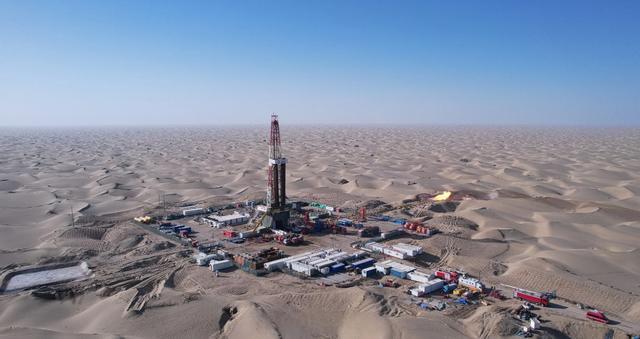
复兴气田四期项目,全部51亿美元建设资金由土库曼斯坦独立承担。中国企业只负责施工建设,拿下46.14亿美元的工程订单,修建一座年产100亿立方米的天然气处理设施,项目计划2026年就开工。
这次合作模式和以往不同。中国这边不出资,不贷款,也不会承诺必须买下新项目产出的天然气,全程只做建设服务。
时间回到2013年,气田一期建设完全依靠中方贷款支撑。当年靠着81亿美金的借款建成投产,产出的天然气大多用来抵债。土库曼斯坦没法自由定价,也不能自主选择销售市场,贸易节奏完全跟着债务走。这笔欠款直到2021年才彻底还清。
还清债务只是基础,自筹扩产才是土方的关键破局动作。明明高度依赖中国市场,却主动放弃借钱合作,自己掏钱扩产。这是一种身份上的转变。过去的天然气带着债务属性,现在的天然气,是可以自由谈价和交易的正规商品。
油气产业是土库曼斯坦经济的支柱,国内政策层面很早就有资源自主运营的想法。过去受制于资金缺口,很多开发计划只能搁置。债务清零之后,本土积累的财政资金终于可以投到气田开发,不用再向外寻求大额项目借款。
中亚不少资源国都有类似想法,只是多数国家财政基础薄弱,很难一口气拿出巨额自有资金投建大型气田,土库曼斯坦算是为数不多敢迈出这一步的。
【独自承担风险,只为拥有更多的溢价空间】
但51亿美元的自主投入,对土库曼斯坦来说仍然是一笔极大的开支。
这个国家的经济高度依靠资源出口,天然气是最核心的收入来源。国内超80%的天然气外销份额都输送到中国,市场集中程度很高。
新项目扩产之后,新增的天然气销量没有任何保障。没有保底采购约定,建设投入,运营成本,市场风险全部压在土库曼斯坦身上。很多人对这个投资行为保持怀疑,单一市场结构下,大额扩产很容易造成资源闲置,资金被套。
但土方对自身的处境有着清晰判断。TAPI管道受阿富汗局势拖累停滞多年,跨里海管线运力饱和无法扩容,当下没有任何渠道可以替代中国市场。
它没有试图更换合作市场,而是调整自身的合作姿态。从前依托贷款供气还债,毫无议价空间,如今自持产能,自主投产,即便依旧主打中国市场,也拥有了更多商量空间。
【气价倒挂却逆势扩产,中国手里多出和俄方议价的外部筹码】
俄罗斯官方的外泄数据显示,土库曼斯坦对华供气到岸价,维持在每千立方米335-340美元,2026年俄气对华基准价仅247.9美元,两者价差高达数十美元。
但价格更低的俄气没能完全替代高价土气。价格从来不是中国采购天然气的唯一标准,供应稳定,来源多样,才是长期采购布局的关键。
中土ABC三条输气管道尚未满负荷运转,本身就存在充足运力余量。复兴气田四期的百亿方新增产能,进一步充实了中国陆上气源储备。
这份新增产能对中国而言几乎没有成本压力。不用出钱建设,不用兜底采购,坐等稳定的海外气源落地,就能丰富自身的供气来源。
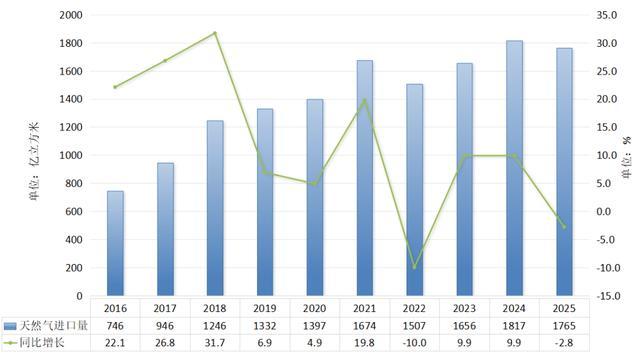
国内天然气需求逐年上涨,进口气源的稳定性被放在很高的优先级。海上LNG受国际海运和全球现货行情波动影响更大,陆上长输管线输送的天然气,供货节奏更加平稳可控。
中俄天然气谈判长期僵持,分歧集中在长期定价和合作条件上。俄方一直希望稳固自身对华供气的优势地位,试图通过长期协议锁定国内的进口缺口。
中国在谈判中的底气一部分来自全球可灵活采购的海上天然气,另一部分,就来自中亚稳步落地的陆上气源。土库曼斯坦自费扩产的举动,默默丰富了中国的备选资源,让中方在价格协商中更有底气。
【小国自救之举,意外改写了中俄能源博弈格局】
这场跨国能源合作里,土库曼斯坦出于开拓市场的考虑,主动承担了所有资金投入和经营风险,意外带来的战略利好,被中国稳稳接住。
土库曼斯坦的初衷,只是想改变多年被动的合作处境,在对华供气贸易中争取更合理的收益。受限于国土规模和对外通道,它的贸易上限很明确,没办法完全脱离现有市场结构。
中国在这次中亚产能升级里,收获了极大的战略优势。没有资金投入,没有绑定协议,也不用承担市场风险,国内多了一处稳定可控的陆上气源,整体供气体系的稳定程度大幅提升。
俄罗斯在对华供气贸易中的优势不断弱化。国内可选气源越来越多,单一供货方的影响力自然下降。俄方原本依托地缘优势掌握的谈判主动权,被中亚落地的新产能持续稀释。
这一切并非中方主动布局,而是土库曼斯坦利己决策带来的意外结果。
一个中亚国家想要摆脱旧的合作束缚,优化自身收益做出的正常商业选择,无意间击穿了俄罗斯的谈判壁垒。
能源博弈的核心,从来不靠单一资源或口头谈判。手里可选择的稳定资源越多,在任何议价场景里,都能占据更主动的位置。
億策略提示:文章来自网络,不代表本站观点。


